
세계가 다시 브레이크를 밟았다: 2026년 9월 통화신용정책보고서


한국은행이 지난달 기준금리를 또 올렸습니다. 7월에 이어 8월까지, 두 번 연속입니다.
많은 사람들에게 이 소식은 한 줄로 요약됩니다 — "대출 이자가 더 오르겠구나."
그런데 금리를 올린 건 한국만이 아닙니다. 유럽중앙은행은 이미 지난 6월에 금리를 올렸고, 미국 연준 안에서도 인상론이 힘을 얻고 있습니다. 불과 몇 달 전까지만 해도 다들 "이제 슬슬 금리를 내릴 때"라고 말하던 것과는 정반대의 흐름입니다.
왜 전 세계가 갑자기 다시 브레이크를 밟기 시작했을까요. 그리고 이게 내 대출 이자와는 정확히 어떤 관계가 있을까요. 한국은행이 반년마다 국회에 내는 통화신용정책보고서에 그 답이 있습니다.
- 성장률 전망 2.6%에서 3.3%로, 반도체 훈풍이 부른 선제 대응
- 금통위 21표 중 16표, 추가 인상 쪽을 봤다
- 가계대출금리, 다섯 달 동안 0.19%포인트만 올랐다
성장률 전망 2.6%에서 3.3%로, 반도체 훈풍이 부른 선제 대응
한국은행은 금리를 올린 이유로 물가와 금융안정, 두 가지를 들었습니다. 물가가 목표보다 계속 높은 수준에 머물러 있다는 것이었습니다. 이 물가 압력은 중동 정세 불안으로 에너지 가격이 뛴 영향이 큰데, 앞서 말씀드린 유럽·미국의 움직임도 같은 이유에서 나온 것입니다.
하지만 8월 결정문을 자세히 보면, 한국은행만의 진짜 이유는 따로 있었습니다. 우리 경제가 예상보다 훨씬 빠르게 크고 있다는 것이었습니다. 실제로 이번에 새로 내놓은 올해 성장률 전망은 3.3%로, 지난 5월 전망(2.6%)보다 크게 높아졌습니다.
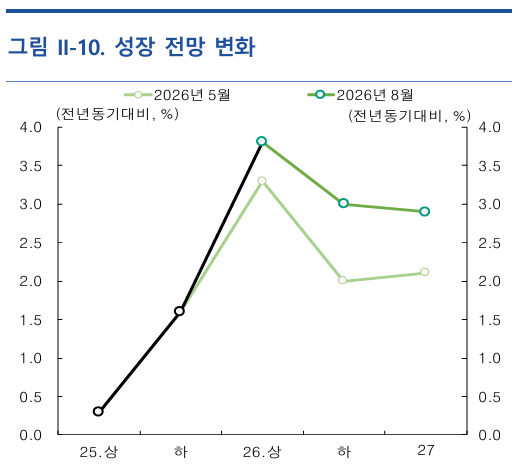
그 뒤에는 반도체가 있습니다. 반도체 수출 가격이 크게 오르면서, 기업들이 예상보다 훨씬 많은 돈을 벌어들이고 있는 겁니다.
이 돈은 기업 안에만 머물지 않았습니다. 일부 반도체 기업이 특별성과급을 두둑이 지급하자, 화성 동탄 같은 이른바 '반도체 벨트' 지역에서는 집을 사려는 사람이 몰리며 집값이 뛰었습니다. 소득이 늘어난 것이 오히려 물가와 집값을 함께 밀어올리는 역설이 벌어진 셈입니다.
금통위 21표 중 16표, 추가 인상 쪽을 봤다
다음 방향을 가장 정확히 알 수 있는 방법은, 결정을 내리는 사람들에게 직접 물어보는 것입니다. 한국은행은 실제로 이렇게 합니다. 회의 때마다 위원 7명에게 "6개월 뒤 금리가 얼마일지" 각자의 생각을 세 갈래로 받아 그대로 공개합니다.
8월 조사에서 위원들이 낸 의견 21개 가운데 16개가 지금(3.00%)보다 높은 수준을 가리켰습니다. 그 중 가장 많이 나온 답은 3.25%였고, 지금보다 낮게 본 의견은 단 하나도 없었습니다.
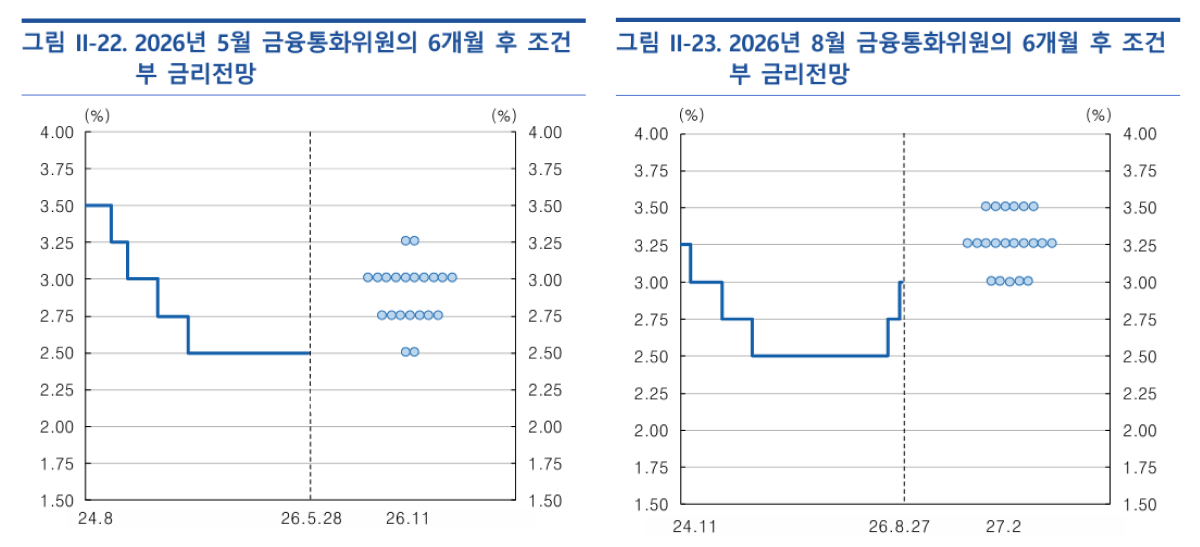
석 달 전인 5월과 비교하면 분위기가 확실히 달라졌습니다. 그때는 지금 수준보다 낮은 쪽을 보는 위원이 더 많았습니다.
이 방향이 맞을지 가늠할 수 있는 신호도 하나 있습니다. "1년 뒤 집값이 오를까요"라고 물어보는 주택가격전망CSI 조사에서, 서울과 전국 모두 예년보다 훨씬 높은 수준으로 "오를 것"이라는 답이 많았습니다. 이 기대가 꺾이지 않는 한, 금리를 더 올릴 압력도 쉽게 사라지지 않을 가능성이 큽니다.
가계대출금리, 다섯 달 동안 19bp만 올랐다
그렇다면 이미 대출이 있는 사람에게는 무슨 일이 벌어졌을까요. 지난 3월부터 7월까지, 새로 받은 가계대출의 평균 금리는 겨우 19bp 오르는 데 그쳤습니다.
이상하게 들릴 수 있습니다. 같은 기간 기준금리는 25bp 올랐으니까요. 대출금리가 기준금리보다 덜 오른 셈입니다.
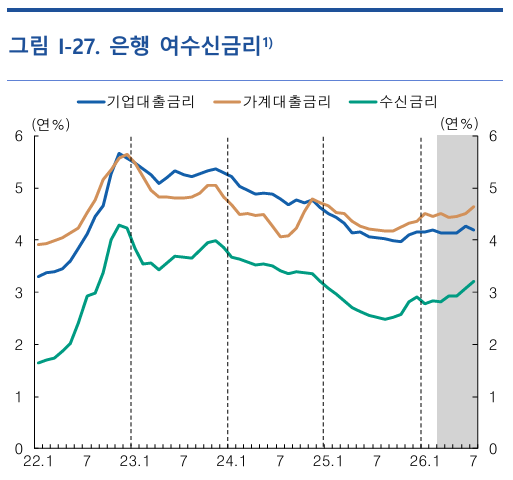
비밀은 대출금리 자체가 아니라, 사람들이 고른 대출의 종류에 있습니다. 나중에 이자가 바뀌는 변동금리 대출은 처음 받을 때 금리가 더 낮습니다. 이 변동금리를 고른 사람이 올해 2월에는 10명 중 3명 꼴이었는데, 7월에는 10명 중 7명 꼴로 늘었습니다.
당장 내는 이자가 적어 보이는 건 이 때문입니다. 하지만 금리가 더 오르면, 변동금리를 고른 사람일수록 그 영향을 더 빨리, 더 직접적으로 받게 됩니다. 앞서 살펴본 위원들의 의견처럼 추가 인상 가능성이 남아있다면, 이 이야기는 더 이상 남의 얘기가 아닙니다.
우리는 묻습니다
금리가 내려가면 다시 대출을 늘리면 된다는 생각은, 지난 몇 년의 저금리 시절에 익숙해진 습관일지 모릅니다. 하지만 한국은행이 내놓은 숫자들은 그 습관이 기대던 바닥이 이미 움직였다는 걸 보여줍니다.
금리를 두 달 연속 올린 것도, 위원 다수가 앞으로 더 오를 거라 보는 것도 결국 같은 이야기입니다 — 지금의 호황이 마냥 반갑지만은 않다는 것입니다. 그런데 같은 달, 정부는 가계대출을 더 받을 수 있게 문턱을 오히려 낮췄습니다. 한쪽은 속도를 줄이려 하고, 한쪽은 문을 더 열어준 셈입니다.
이런 상황에서 변동금리로 대출을 받았다면, 다섯 달 뒤에는 지금과 다른 이자를 내고 있을 가능성이 낮지 않습니다. 당신의 대출은 지금 어느 쪽에 서 있나요 — 금리가 오르면 곧바로 반응하는 쪽인가요, 아니면 당분간은 무관한 쪽인가요.
출처
본 글은 한국은행이 2026년 9월 10일에 발표한 <통화신용정책보고서(2026년 9월)> 자료를 바탕으로 작성되었습니다.

우리는 '정리된 뉴스'가 아닌 '사유의 도구'를 전하고자 합니다. 웬즈데이터는 데이터 저널리즘이 단순한 시각화가 아닌, 복잡한 사회를 이해하기 위한 하나의 방법론이라고 믿습니다. 데이터로 세상을 읽는 수요일, 웬즈데이터와 함께하세요.
지금 구독하고, 데이터로 생각하는 사람의 목록에 합류하세요.


