
28세에 흑자, 61세에 다시 적자: 2024년 국민이전계정


우리는 살면서 버는 돈과 쓰는 돈이 나란히 흘러가지 않는다는 걸 어렴풋이 압니다. 학교에 다니는 동안에는 버는 돈 없이 쓰기만 하고, 한창 일할 때는 쓰는 것보다 버는 돈이 많아지며, 나이가 들면 다시 벌이보다 씀씀이가 커집니다. 누구나 감으로 알고 있는 이 굴곡을, 나라 전체 단위로 나이 한 살 한 살까지 쪼개어 정밀하게 재는 통계가 있습니다.
국가데이터처가 매년 9월 발표하는 국민이전계정입니다. 전 국민의 소비와 노동소득을 나이별로 나누어, 몇 살에 적자를 보고 몇 살에 흑자로 돌아서는지를 그려내는 자료로, 9월 17일 2024년치가 나왔습니다.
이 곡선은 해마다 비슷한 모양을 그립니다. 다만 모양이 같다고 해서, 그 안에 담긴 이야기까지 매년 같은 것은 아닙니다.
- 흑자로 사는 33년
- 노년층 적자 188.9조 원
- 55~64세 생애주기 흑자 20.0조 원
흑자로 사는 33년
한국인의 경제적 일생은 세 구간으로 나뉩니다. 태어나서 27세까지는 적자, 28세부터 60세까지는 흑자, 그리고 61세부터는 다시 적자로 돌아갑니다. 버는 돈이 쓰는 돈을 넘어서는 흑자 구간은 이렇게 33년입니다.
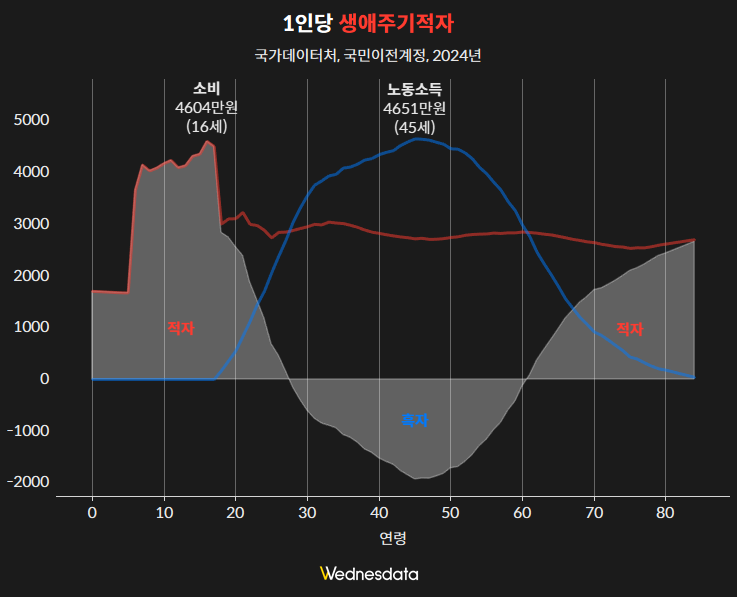
이 33년이라는 흑자 기간은 조금씩 길어지고 있습니다. 2010년에는 29년이었던 것이, 15년 만에 4년 늘었습니다.
전 국민을 총액으로 묶어 보면, 이 흑자 구간의 앞뒤를 감싸는 두 적자의 무게도 드러납니다. 태어나서 27세까지의 유년층은 186.2조 원, 61세 이후의 노년층은 188.9조 원 적자를 냅니다.
노년층 적자 188.9조 원
이 두 적자 사이에서 순서가 뒤바뀐 게 있습니다. 그동안 줄곧 더 컸던 유년층의 적자를, 노년층이 앞지른 것입니다. 국가데이터처가 이 통계를 작성해 온 2010년 이후 처음 있는 일입니다.
노년층 인구가 늘어난 데다 형편도 조금씩 나아지면서, 씀씀이 자체가 빠르게 커진 탓입니다. 1년 새 노년층 소비는 19.7조 원 늘었는데, 같은 기간 노년층의 노동소득은 10.2조 원 느는 데 그쳤습니다. 버는 돈이 붇는 속도보다 쓰는 돈이 붇는 속도가 더 빨랐던 셈이고, 그 격차만큼 적자가 커졌습니다.
같은 '적자'라도 무게는 다릅니다. 유년층에게 들어간 돈은 그 아이가 자라 노동연령층이 되면 다시 벌어들일 노동소득의 씨앗입니다. 반면 노년층에게 들어간 돈은 이미 노동시장을 떠난 사람들에게 쓰인 돈이라, 돌아올 곳이 없습니다. 유년층 적자의 정점이 교육비가 몰리는 16세(4,604만 원)라면, 노년층 적자는 보건비를 중심으로 나이가 들수록 계속 불어납니다.
노년층 적자가 이렇게 무거워진 데는, 노년으로 접어드는 관문 자체가 뒤로 밀리고 있다는 사정도 있습니다.
55~64세 생애주기 흑자 20.0조 원
10년 전인 2014년, 55~64세는 나라 전체로 12.8조 원 적자였던 연령대입니다. 정년을 앞두고 벌이는 줄고 씀씀이는 여전한, 전형적인 적자 구간이었습니다. 2024년 이 연령대는 20.0조 원 흑자로 완전히 뒤집혔습니다. 여덟 개 연령대 가운데 10년 사이 적자에서 흑자로 방향 자체가 바뀐 것은 이 구간이 유일합니다.
같은 10년 동안 45~54세의 흑자는 거의 두 배로 늘어난 반면, 20대 후반에서 30대 초반(25~34세)의 흑자는 오히려 줄었습니다. 한국 사회를 실질적으로 떠받치는 무게중심이 어느 쪽으로 옮겨갔는지 짐작하게 하는 대목입니다.
이 전환이 바로, 앞서 본 흑자 기간이 33년으로 늘어난 이유의 상당 부분을 설명합니다. 흑자로 들어서는 문, 즉 28세는 최근 15년째 27~28세 언저리에서 거의 움직이지 않았습니다. 반면 흑자가 끝나는 문, 즉 적자로 되돌아가는 나이는 2010년 56세에서 2024년 61세로 5년이나 뒤로 밀렸습니다. 들어가는 문은 그대로인데, 나가는 문만 자꾸 늦춰지고 있는 셈입니다.
결국 이 통계가 그리는 그림은 하나로 겹쳐집니다. 사회는 더 오래 일하게 만들어 노년의 시작을 늦추는 쪽을 택했습니다. 그런데 정작 그렇게 늦춰진 노년에 들어선 사람들이 쓰는 돈은, 아이를 키우는 데 드는 돈보다 더 빠른 속도로 불어나고 있습니다.
우리는 묻습니다
- 정년이라는 제도상의 선과, 실제로 벌이가 줄어드는 시점이 조금씩 어긋나고 있습니다. 이는 더 건강하게 오래 일할 수 있게 된 결과일까요, 아니면 쉽게 그만둘 수 없게 된 결과일까요.
- 더 오래 일해서 늦춘 시간만큼, 늦춰진 노년의 씀씀이도 함께 따라잡을 수 있을까요.
- 당신의 통장은 지금 이 곡선의 어느 지점을 지나고 있습니까.
출처
본 글은 국가데이터처가 2026년 9월 17일에 발표한 <2024년 국민이전계정> 자료를 바탕으로 작성되었습니다.
 국가데이터처
우리는 '정리된 뉴스'가 아닌 '사유의 도구'를 전하고자 합니다. 웬즈데이터는 데이터 저널리즘이 단순한 시각화가 아닌, 복잡한 사회를 이해하기 위한 하나의 방법론이라고 믿습니다. 데이터로 세상을 읽는 수요일, 웬즈데이터와 함께하세요.
지금 구독하고, 데이터로 생각하는 사람의 목록에 합류하세요.


